央行数字货币技术原理核心解析
作为一名长期从事金融科技创新的技术顾问,我深知央行数字货币(CBDC)正在重塑整个支付基础设施的底层逻辑。很多人把它简单理解为"数字化的人民币",但真正值得关注的是它背后复杂而精密的技术架构,这关系到未来十年金融体系的基础设施格局。
央行数字货币最核心的技术基石是分布式账本技术(DLT),但它并非完全照搬比特币这类公有链的做法。大多数央行选择的是一条中间路线:采用许可链或混合架构,在保持去中心化账本优势的同时,通过中心化节点维护网络的安全性和稳定性。交易数据被打包成区块,按时间顺序链接形成链条,任何篡改都需要控制超过半数以上的节点,这在央行主导的网络中几乎不可能发生。
密码学技术是央行数字货币的另一根支柱。非对称加密算法确保每一笔交易都经过数字签名验证央行数字货币的技术,公私钥体系解决了"你是谁"和"你是否有权花这笔钱"两个核心问题。同时,零知识证明等隐私计算技术也在逐步引入,这让央行既能实现交易的可追溯性,又能保护普通用户的交易隐私。
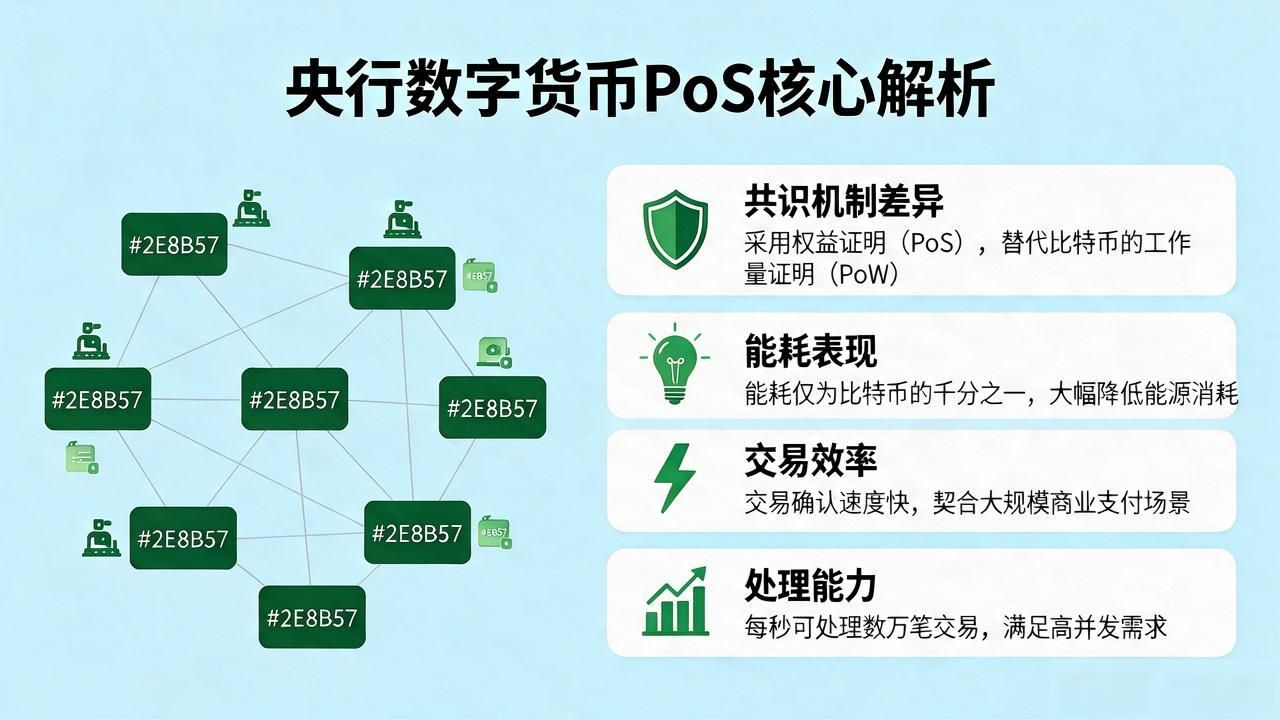
与比特币依赖工作量证明不同,央行数字货币普遍采用权益证明(PoS)或其变种的共识机制。这种方式能耗极低,交易确认速度快,每秒可处理数万笔交易,完美契合大规模商业支付场景的需求。中国数字人民币试点就采用了类似"中心化管理、双层运营"的技术架构,既发挥区块链的优势,又保证系统的可控性。
智能合约技术为央行数字货币打开了全新的大门。合约条款被直接写入代码,一旦触发预设条件,资金就能自动转移,无需第三方介入。可编程货币意味着货币政策可以更精准地落地,比如定向投放流动性给特定行业,或在消费券场景中实现"用完即失效"的时效控制。
央行数字货币的技术演进仍在加速,随着量子计算、同态加密等前沿技术的成熟,未来的数字货币系统将更加安全高效。对于金融从业者来说,理解这些技术原理不是锦上添花央行数字货币技术原理核心解析,而是把握未来十年金融变革方向的关键一步。