双币制下数字货币跟法币怎么同时用?央行到底在布局什么
干了十五年数字货币研究,我最大的感受是——双币制从来不是"要不要搞"的问题,而是"怎么落地"的问题。一个国家同时跑法币和央行数字货币两套体系,发行、流通、跨境、监管全得重新设计。这不是换个电子钱包那么简单,整套金融基础设施的地基在重新浇筑。
发行端差别最直观。法币靠印钞厂和商业银行信贷扩张来投放,CBDC走账户制预充值,资金从央行直达个人钱包,中间没有商业银行当"二传手"。法币有信用乘数效应,数字货币是1:1储备金双币制 数字货币,两套体系的流动性节奏完全不同,货币政策传导路径得彻底重写。
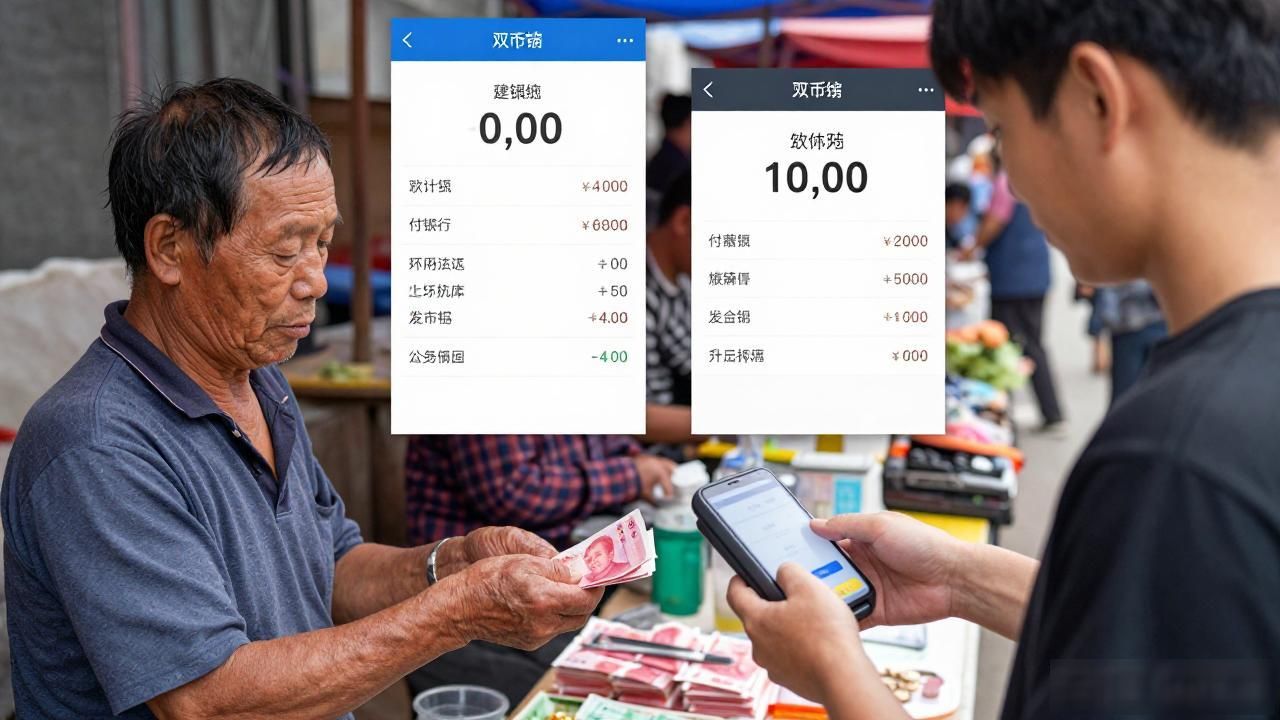
流通端的摩擦更具体。街边小摊扫码,商家后台要同时处理法币到账和数字货币钱包到账,对账系统跑两套清算。村里老人还是用现金,年轻人习惯数字钱包,现金的兜底功能短期砍不掉。去年我们在西南某省试点双币制下数字货币跟法币怎么同时用?央行到底在布局什么,商户投诉最集中的就是"两种钱到账差了两小时",这种细节不解决,老百姓不会真用。
监管层面,双币制把反洗钱和资本管制的复杂度翻了一倍。法币跨境走SWIFT成熟链路,CBDC跨境走mBridge多边桥接协议,数据主权、跨境互认、税务合规全得重新谈。去年跟东盟几国央行开会,光"谁来记账、数据存哪"就争了整整三个小时。