韩国开放数字货币政策,普通人要关注什么
韩国央行把数字货币政策框架向境外开放,这件事看着是央行层面的技术调整,实际上牵动的是整个亚太区跨境支付格局和普通人钱包里的每一笔转账。
首尔金融圈这两年对数字韩元(WON)的推进速度远超预期。从2024年底完成境内试点,到2026年正式对境外持牌机构开放接入,韩国走的是"先跑通国内、再拆墙对外"的路线,开放并非一次性全放,而是分三档权限逐步放开。
具体来看,境外机构可以参与的场景包括跨境批发支付、数字资产托管和智能合约结算。韩国金融委员会要求接入方必须持有所在国的支付牌照,且单家机构日交易上限设为3万亿韩元,试点范围覆盖首尔和釜山两座金融枢纽城市。
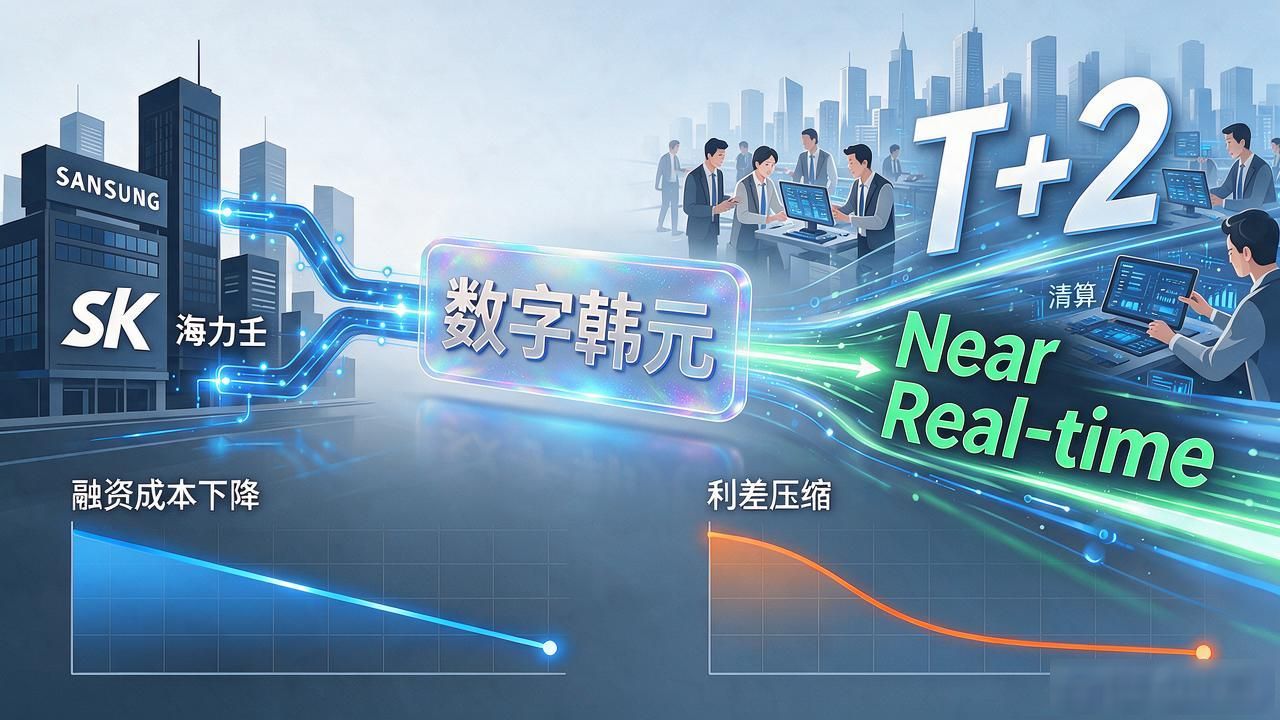
对资本市场的影响很直接。三星电子、SK海力士这类企业的供应链结算一旦接入数字韩元通道,跨境清算时间从T+2压缩到近实时,融资成本随之下降。传统银行间市场的利差会被进一步压缩,中小银行面临转型压力。
落到普通人头上,短期感知不大,但汇率传导会快很多。韩元与美元、人民币的兑换如果走数字通道韩国开放数字货币政策,价差收窄意味着海淘和留学汇款成本降低,长期来看韩元资产的国际可投资性也会提升韩国开放数字货币政策,普通人要关注什么,基金和保险产品的选择面变宽。
韩国这次开放,本质上是在告诉亚太邻居:数字货币不是封闭实验室里的玩具,而是可以跑业务的基建。谁先把规则定清楚、把门槛摆出来,谁就拿到下一轮金融基础设施的定价话语权。