建设银行数字货币债券靠谱不靠谱,普通人能不能买,收益到底怎么样
干了十二年银行理财,最近柜台多了个新话题——建设银行数字货币债券。说白了,这是把央行数字货币和债券融在一起的创新品种,老百姓最关心的无非两件事:这东西到底稳不稳,我能不能买。今天就把我了解到的情况掰开了讲。
先说产品逻辑。它不是简单的数字人民币充值,也不是传统国债换个皮。核心是用数字人民币作为结算载体,把债券的利息兑付、到期赎回全部跑在数字货币链上。你买的是债权,享受的是固定利率,只是支付清算环节换了底层技术。建行作为承销方,信用背书和以前发理财差不多。
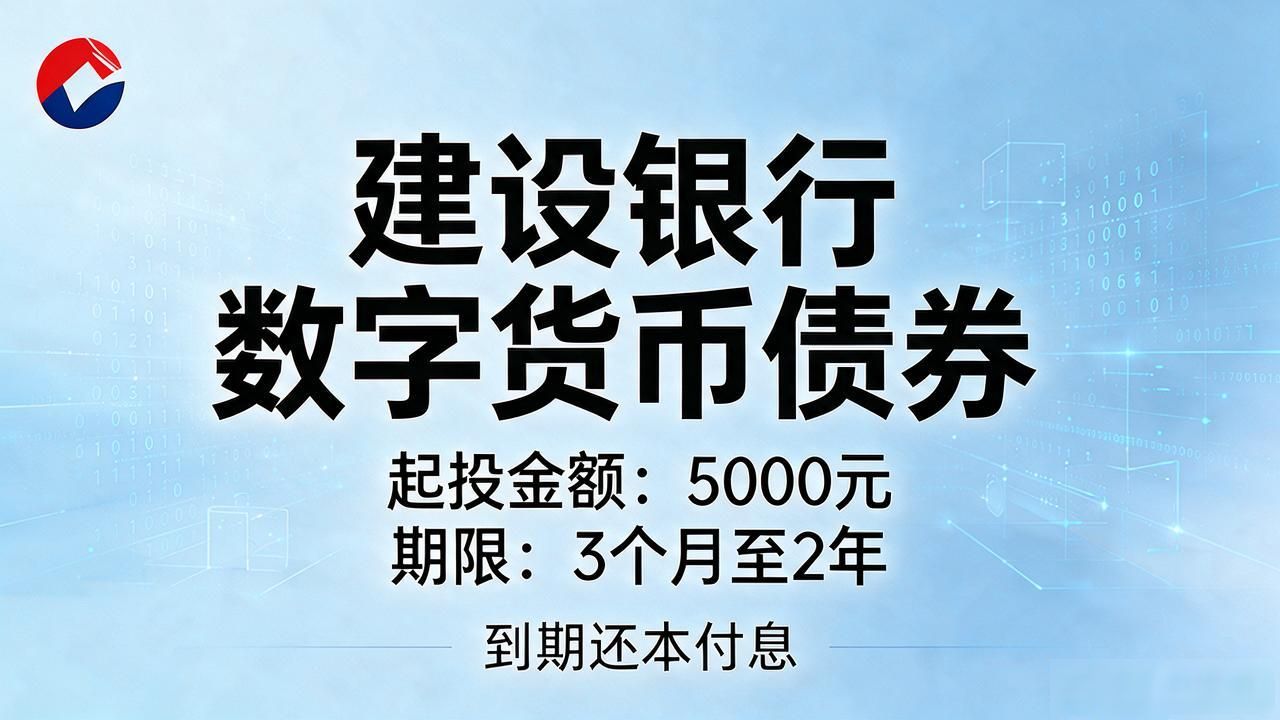
门槛和期限方面,目前面向个人投资者的起投金额不高,五千元起就能参与,期限从三个月到两年不等,到期一次性还本付息。相比大额存单,流动性稍差,锁定期内提前支取要扣点手续费。适合手里有一笔闲钱、又不想冒险炒股的稳健型客户。
收益上别指望它跑赢股票,年化大概在2%到3.2%之间浮动,跟同期限国债差不多,略高一点点。它的优势不在收益率,而在兑付环节省掉了中间银行转账的环节建设银行数字货币债券,到账速度快,资金透明度高。对经常有跨境结算需求的商户建设银行数字货币债券靠谱不靠谱,普通人能不能买,收益到底怎么样,这个优势会更明显。
所以回到开头那个问题——值不值得买?如果你追求的是比存款高一点、比理财风险低一点的收益��它是个选择;要是想博高收益,那还得看别的。你身边有没有已经在讨论这个产品的朋友,你们最纠结的点是利率还是流动性?