央行数字货币产品全分析:数字人民币设计逻辑与落地细节拆解
做了十年支付产品,央行数字货币这事我一直盯着。数字人民币不是简单的电子钱包,它是整个货币基础设施的一次重构,产品逻辑跟互联网支付完全不在一个层面。
数字人民币的核心定位是M0的数字化替代,不是存款,也不是理财。它没有利息央行数字货币产品分析,银行只是运营机构而非发行主体。产品设计上,离线支付是最大亮点,两部手机碰一碰就能完成交易,没有网络、没有SIM卡照样用央行数字货币产品全分析:数字人民币设计逻辑与落地细节拆解,这在应急场景和跨境结算里价值极大。
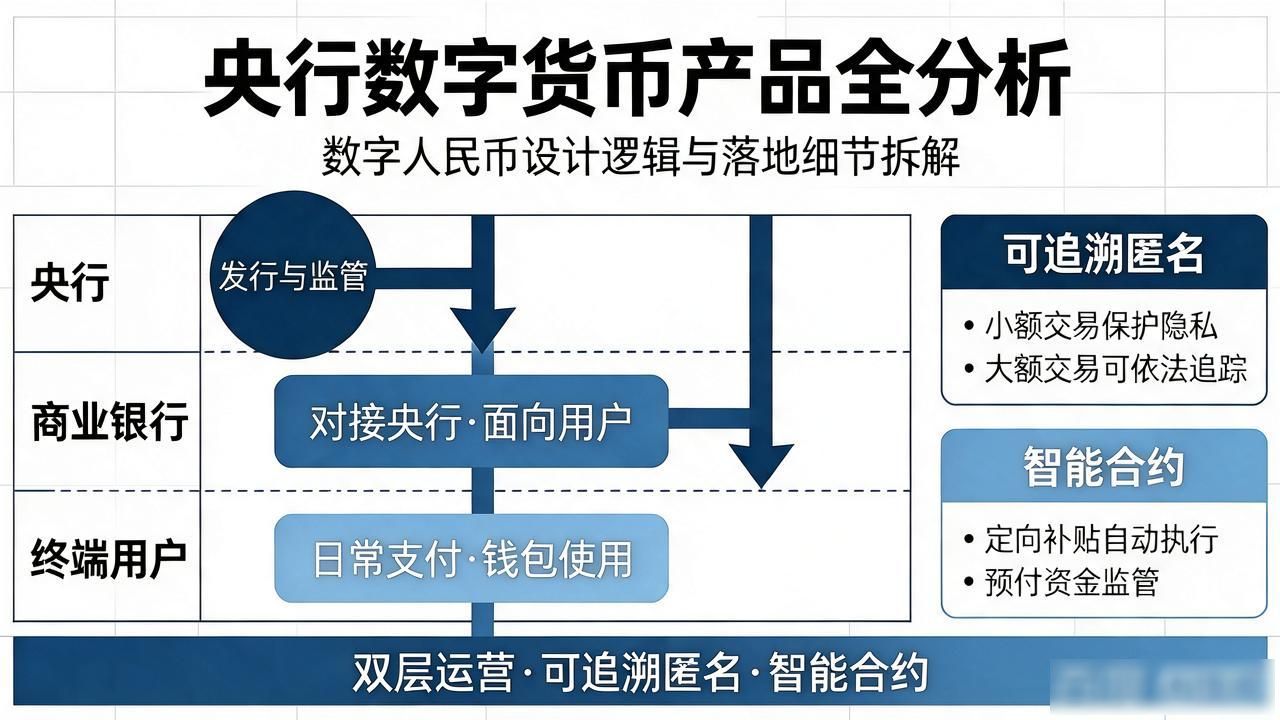
底层架构是双层运营体系:央行对接商业银行,商业银行面向终端用户。跟传统电子货币不同,它支持"可追溯的匿名"——小额交易保护隐私,大额交易可依法追踪。智能合约也留了口子,定向补贴、预付资金监管都能靠合约自动执行,减少人为干预。
落地层面,数字人民币已接入19家运营机构,覆盖零售、交通、政务等场景,但用户感知度偏低,很多人只把它当"另一个钱包"。商户端受理率也参差不齐,三四线城市基本还靠现金和扫码撑着。
跨境支付这块,多边央行数字货币桥(mBridge)正在推进,跟SWIFT体系是两套完全不同的逻辑。你觉得数字人民币的跨境应用,三年后能打到什么程度?