数字货币化到信用社会:钱变了,信任怎么算
数字货币普及后,我们不再依赖纸币,却更依赖数字指纹。每次扫码支付,不仅完成交易,还生成行为数据。这些零碎记录汇聚成个人信用图谱,决定了你能否免押金租住酒店或享受极速贷款。过去信任靠熟人介绍,现在信任由算法实时打分,社会交往被量化为可计算指数。
技术赋予数据确权能力,个人拥有自身信用资产的收益权。银行不再仅凭抵押物放贷数字货币化到信用社会:钱变了,信任怎么算,而是基于动态信用流评估风险。这种转变让小额商户获得平等融资机会,但也带来隐私焦虑。我们让渡部分数据隐私,换取更便捷的金融服务,背后是价值交换机制的深刻重构。
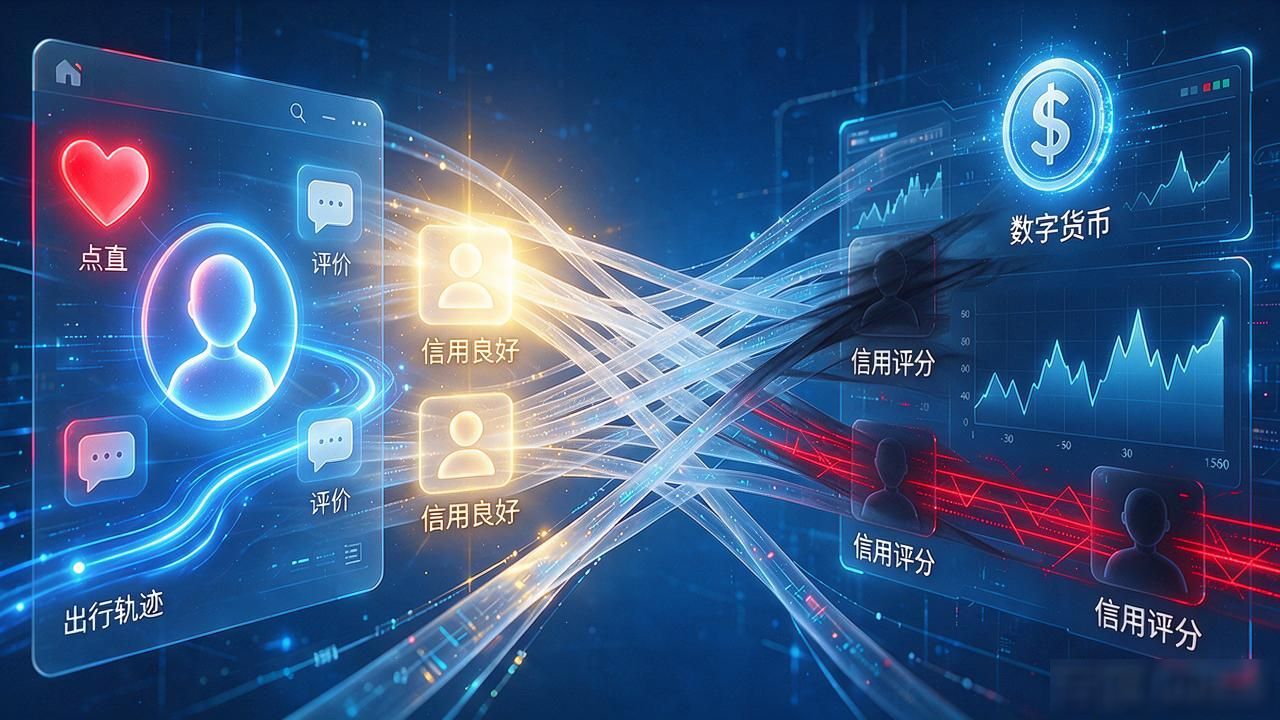
信用社会意味着社交网络与金融体系深度融合。朋友圈点赞、电商评价甚至出行轨迹,都成为信用背书的组成部分。不良记录可能伴随终身,一次失信导致处处受限。这种高透明度环境压缩了欺诈空间,同时也加剧了社会分层,信用良好者获得更多资源倾斜。
数字身份成为通用通行证,跨境支付和公共服务无缝衔接。全球信用标准尚不统一数字货币化到信用社会,数据孤岛问题依然突出。如何在保护隐私与提升效率间寻找平衡,是技术伦理面临的核心挑战。单纯依靠黑名单制度已不够,需要建立修复机制,给普通人改正错误的机会,让信用体系更具包容性。
未来社会竞争焦点从财富积累转向信用积累。个人需主动管理数字形象,将良好行为转化为资产增值路径。金融机构应从风控中心转向信用服务中心,帮助用户提升评分。这场变革关乎每个人生存方式,理解并适应信用规则,才能在数字化浪潮中站稳脚跟。