数字人民币走到十字路口,普通人的钱包该作何打算?
2026年的秋天,街头巷尾关于数字人民币的谈论声似乎少了些狂热,多了几分审视。作为长期追踪货币政策落地的观察者数字人民币走到十字路口,普通人的钱包该作何打算?,我注意到这项技术已从前几轮的试点狂欢中沉淀下来央行数字货币何去何从,进入深水区。它不再仅仅是银行APP里的一个新入口,而是正在重塑底层支付逻辑的隐形力量。对于普通人而言,理解它的去向,远比纠结于积分奖励更为紧迫。
监管层近期的动作透露出清晰的信号。数字货币的定位已从纯粹的支付工具,向宏观金融调控的辅助手段延伸。在跨境贸易结算场景中,多边央行数字货币桥(mBridge)的实测数据打破了以往对SWIFT系统的依赖想象。这意味着,你的汇款可能绕过传统的繁琐链路,实现近乎实时的跨境直达。这种技术底层的重构,是央行推动数字货币走向成熟的基石,也解释了为何国内应用端的推广节奏看似放缓,实则是在等待国际标准的统一。
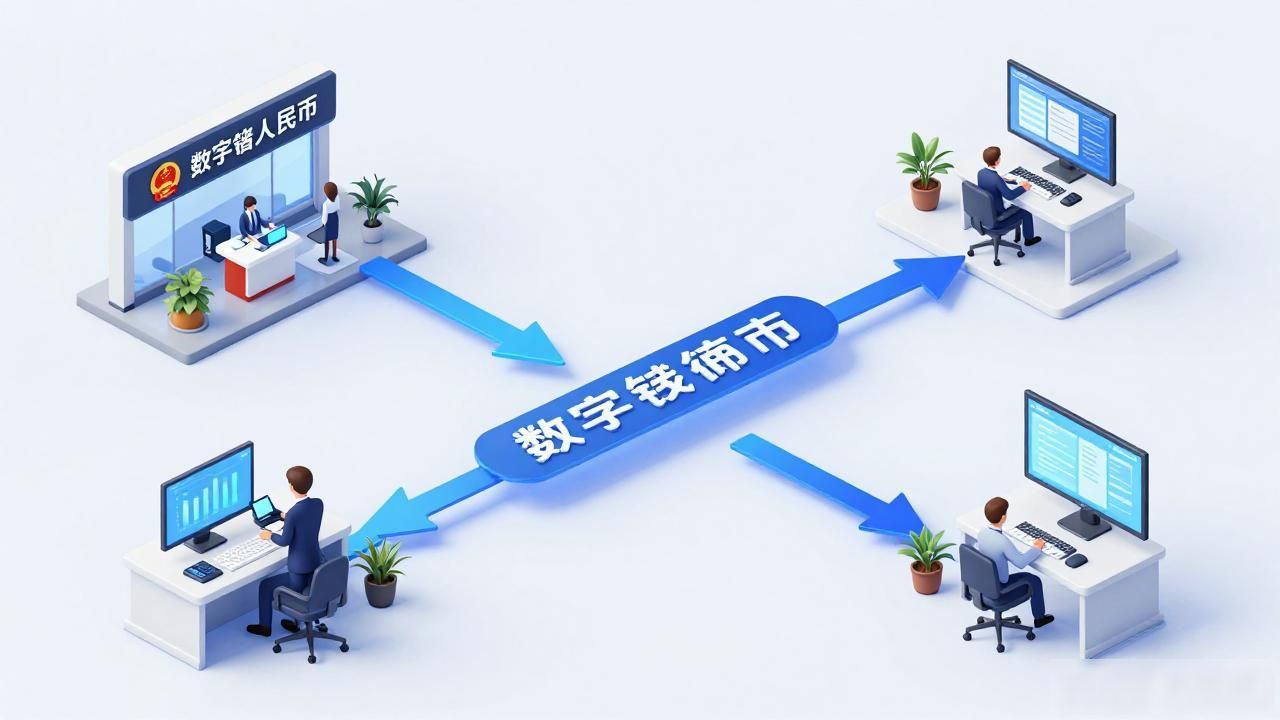
与此同时,商业银行的焦虑与机遇并存。数字人民币的“法定货币”属性并未赋予它无限的生息能力,但其可编程性让大额支付、资金定向追踪变得可能。银行们正在重新设计业务流程,试图将数字货币嵌入供应链金融的闭环中。对于小微企业主来说,资金流转效率的提升意味着库存周转周期的缩短。虽然目前个人用户端的感知不强,但在B端市场,它已悄然成为降本增效的新利器,这种隐形变革正逐步渗透进实体经济。
隐私保护与反洗钱的平衡,是公众最敏感的神经。央行始终坚持“小额匿名、大额依法可溯”的原则,这并非技术瑕疵,而是制度设计的必然选择。在2026年的数据环境下,完全匿名的货币流通已不再现实。未来的趋势是建立更严格的分级授权机制,用户可以在特定场景下选择数据展示的颗粒度。理解这一逻辑,有助于消除公众对“裸奔”的恐惧,建立起对系统的安全信任感。
央行数字货币的归宿不是取代所有现有支付形式,而是构建一个更透明、高效、安全的底层货币基础设施。它像水电一样,平时看不见,但在关键时刻不可或缺。我们无需时刻关注它的波动,但需明白它正在为未来的经济生活铺设轨道。当技术隐形化,价值才真正开始显现。