央行数字货币跑步入场 普通人钱包将发生什么变化?
数字人民币正在以前所未有的速度推进。从试点城市扩展到全国范围,从零售场景到跨境支付,央行的数字货币版图正在快速铺开。这不是一场缓慢的探索,而是实实在在的落地实施。
数字人民币采用双层运营体系,这一体系明确了其发行流通的核心路径:人民银行先将数字人民币兑换给指定的商业银行,再由这些商业银行通过自身的服务网络和业务渠道,进一步流通至广大普通公众手中。这种设计有着清晰的考量,既严格保持了货币主权的集中统一,又充分利用了现有金融体系成熟的渠道资源央行数字货币跑步入场,能够有效降低推广过程中的各类阻力。
商业银行在接入该体系时,无需改变自身原有的核心业务架构央行数字货币跑步入场 普通人钱包将发生什么变化?,只需按照要求对接对应的系统接口,即可顺利完成接入工作,流程简便且易于落地。
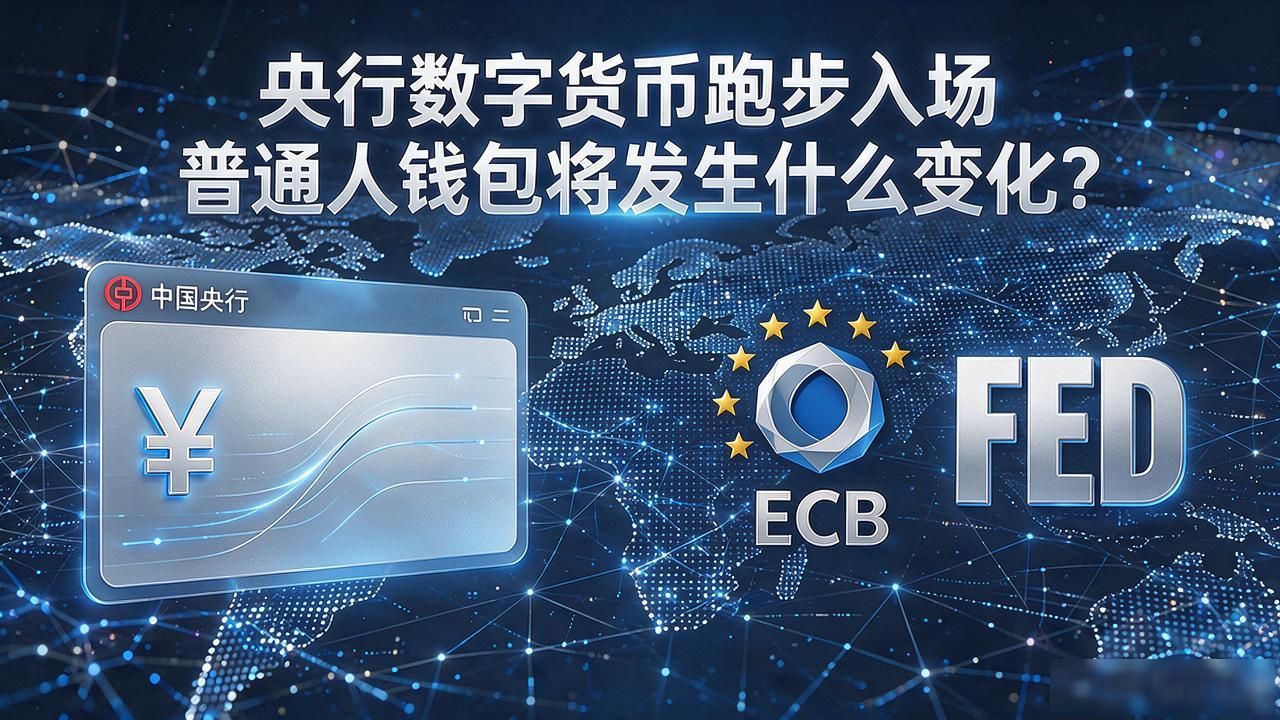
国际竞争同样激烈。欧洲央行、美联储都在加速推进央行数字货币研究,巴基斯坦、尼日利亚等国已经上线试点。中国跑出了领先身位,但这并不意味着可以放慢脚步。全球支付体系的格局可能因此重塑。
对于普通消费者来说,体验与现有移动支付差异不大,但底层逻辑已完全不同。资金清算实时到账,交易记录在区块链上可追溯,既保障了隐私又提升了透明度。小额高频支付场景将最先感受到便利,超市购物、公交出行都不再例外。
传统银行业面临转型压力。存款分流风险存在,但数字货币的智能化特性也为银行带来了新机会——精准风控、定制化服务、跨境结算效率提升,这些都是值得探索的方向。