中美数字化货币对比图:数字人民币和CBDC到底差在哪
做了八年跨境支付风控,我最近把中美两国的数字货币系统做了个逐条拆解。数字人民币和美联储正在推进的CBDC,看着都是"国家发的电子钱",骨子里的设计逻辑却完全是两回事。
数字人民币是"央行直接负债",美联储的CBDC却走"双层运营"路线——由商业银行作为发行中介。这意味着在中国,你手机里的数字人民币和银行里的存款是同一级信用;在美国,你的CBDC余额本质上是一笔对商业银行的债权。
隐私这块差异更明显。数字人民币采用"可控匿名",小额交易对商户完全匿名,大额才触发反洗钱审查。美国方案则直接嵌入AML/KYC全套合规,每一笔流转都可被金融监管机构追踪。一个偏"便利优先"中美数字化货币对比图,一个偏"安全优先"。
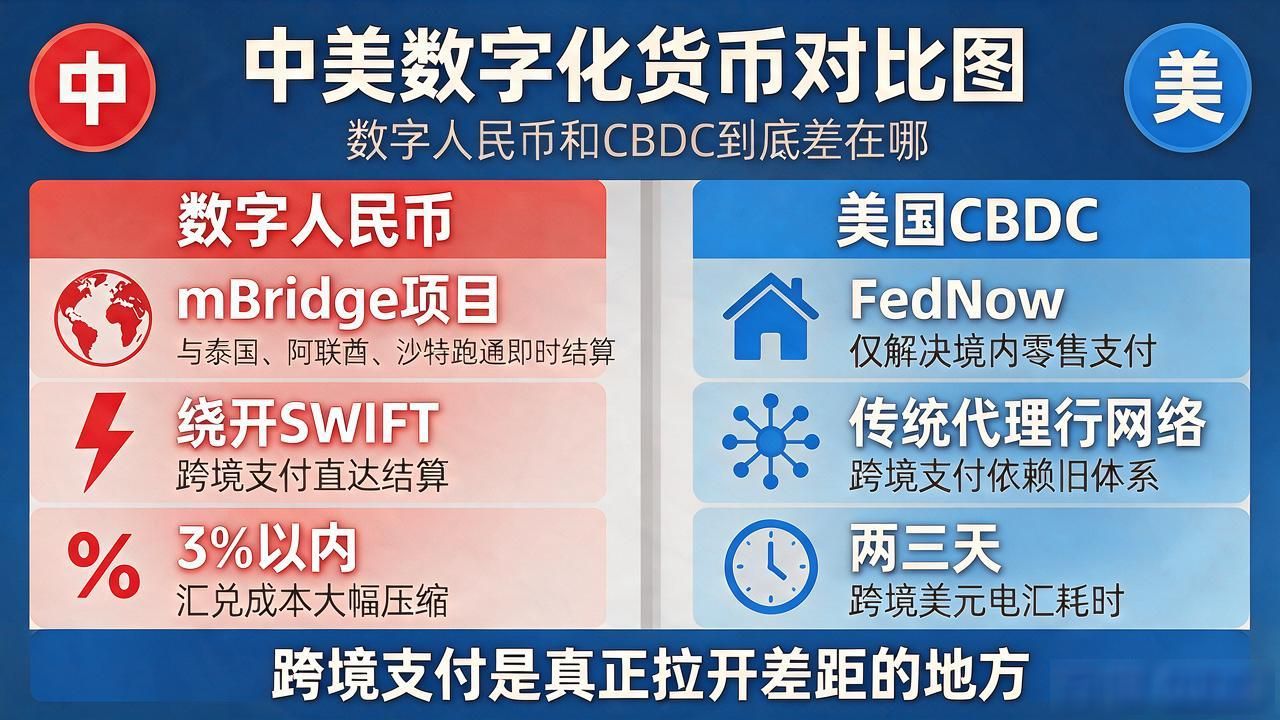
跨境支付是真正拉开差距的地方。数字人民币的mBridge项目已经和泰国、阿联酋、沙特跑通了即时结算,绕开SWIFT,把汇兑成本压到3%以内。美国这边,FedNow只解决了境内零售支付,跨境还得依赖传统代理行网络中美数字化货币对比图:数字人民币和CBDC到底差在哪,一张跨境美元电汇依然要两三天。
落地节奏上,数字人民币2020年试点起步,到2026年已在28个城市的交通、商户场景铺开,持币规模稳步走高。美国CBDC法案在国会拉锯了三年,截至2026年秋仍未通过立法,各州态度分化,落地时间完全不确定。
如果你手里同时有数字人民币钱包和一张美国借记卡,你觉得未来五年,哪边会先变成日常支付的主力?欢迎聊聊你的判断。